Analizando noticia con IA…espere un momento
RESUMEN
No debe abordarse esta iniciativa con miedo, pero sí con cautela y firmeza. Se trabaja en un esquema para canalizar recursos financieros, entre otras fuentes, desde los fondos de pensiones hacia el financiamiento de viviendas, mediante instrumentos como fondos de inversión y fideicomisos.
La propuesta, llamada Estrategia de Financiamiento Estructurado para Vivienda y Construcción, busca vincular dos fuentes relevantes de recursos —el ahorro acumulado en el sistema de pensiones y la capacidad de intermediación del sistema financiero— con una de las necesidades más apremiantes de la economía: financiar la construcción de viviendas.
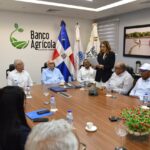
El planteamiento ya identifica viabilidad regulatoria y apetito de inversión, aunque reconoce que la principal brecha está en la estructuración técnica de los proyectos. Para cerrar esa diferencia, se trabaja en un protocolo operativo y una mesa técnica que permitan modelar escenarios, definir estándares y establecer las condiciones para su implementación.
Los fondos de pensiones administran un patrimonio superior a RD$1.5 billones, una parte considerable del cual está invertida en instrumentos del Estado y del Banco Central. Por eso existe una masa importante de ahorro institucional cuya diversificación merece ser examinada, siempre dentro de los límites regulatorios y de los criterios de seguridad, rentabilidad y liquidez que deben regir las inversiones previsionales.
El reto no parece estar solo en la disponibilidad de recursos, sino en superar el cuello de botella que representa la capacidad de presentar proyectos suficientemente estructurados para atraer capital institucional.
Para ello se requieren estudios de factibilidad, títulos de propiedad saneados, permisos, diseños, presupuestos realistas, evaluaciones de riesgos, cronogramas y garantías de ejecución. En otras palabras, hay que convertir proyectos inmobiliarios en oportunidades de inversión debidamente estructuradas, evaluables y financiables.
También hay una advertencia que debe asumirse con todo rigor: los fondos de pensiones no pueden convertirse en instrumentos de financiamiento de proyectos por razones políticas o sociales, ni asumir riesgos que no estén debidamente identificados y compensados. Su finalidad primordial es generar recursos para las pensiones de los afiliados.
Por consiguiente, las inversiones deben responder al interés de estos últimos y sujetarse a criterios estrictos de transparencia, diversificación, evaluación independiente y protección frente a incumplimientos. Además, deben considerar los riesgos de concentración, iliquidez y plazos de recuperación, particularmente relevantes en los proyectos inmobiliarios. La rentabilidad social de construir viviendas no sustituye la obligación de obtener una rentabilidad financiera adecuada al riesgo. Tampoco puede utilizarse el ahorro previsional para corregir, a costa de los afiliados, deficiencias de estructuración o debilidades de gestión de los proyectos.
La oportunidad está en movilizar el ahorro nacional hacia la inversión productiva, sin comprometer la seguridad del ahorro previsional. Esa frontera debe quedar claramente establecida desde el diseño de la iniciativa.